
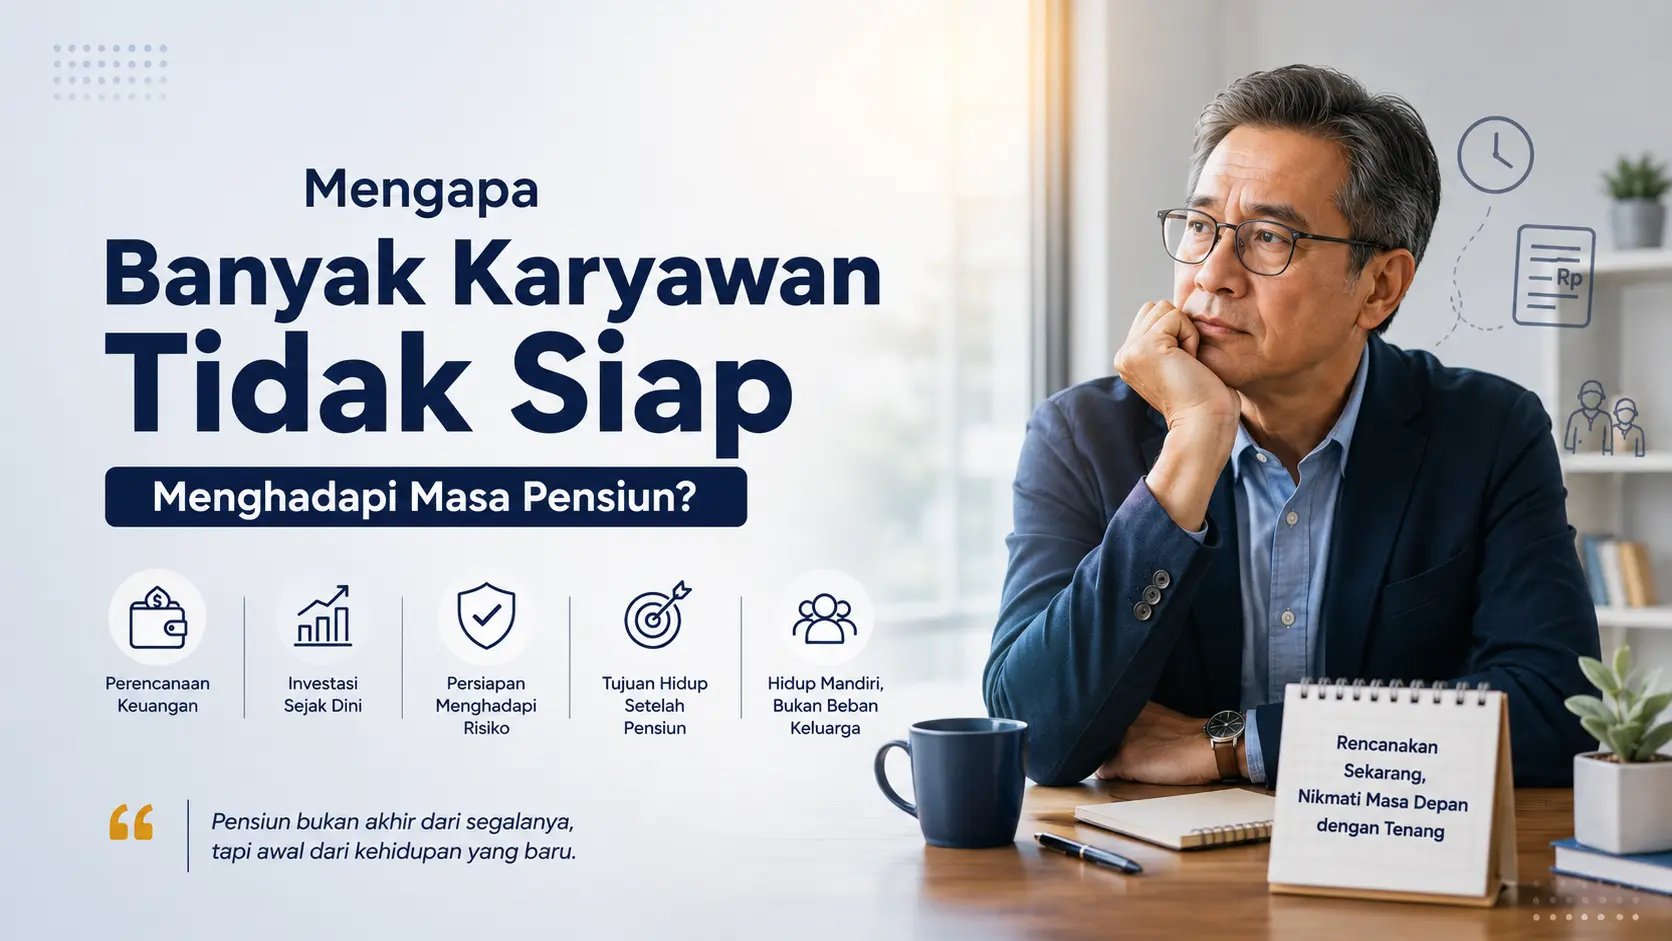
您是否曾想象过,在最后一天上班之后的生活会是怎样的?不再有办公室的日常工作、月度指标,也不再有每月月底到手的工资。.
起初听起来或许很令人期待。然而,当那一刻真正到来时,不少人反而感到困惑、焦虑,甚至迷失了方向。.
事实上,许多员工之所以没有做好退休准备,不仅仅是因为资金不足。很多人既没有制定财务计划,心理上也尚未做好准备,甚至不知道退休后可以从事哪些有意义的活动。.
事实上,如果从壮年时期就开始做好准备,尤其是与伴侣共同规划,退休生活完全可以成为人生中一段愉快的时光。.
那么,造成这种情况的原因有哪些?又该如何做好准备,才能确保退休生活依然舒适、独立且安康?请阅读下文的分析。.
从劳动年龄期开始为退休做准备的重要性
1. 减轻晚年的经济负担
您越早为退休做资金准备,在失去固定收入后需要承担的经济负担就越轻。.
从劳动年龄期就开始储备的资金,可用于满足日常生活开支、医疗费用乃至突发开支,而无需依赖他人。.
据 经济合作与发展组织(OECD), 尽早进行财务规划有助于人们在退休后维持生活质量,同时降低晚年陷入经济困境的风险。.
2. 更好地应对未来的各种风险
没有人能预测未来的健康状况、通货膨胀以及经济变化。通过做好周密的退休规划,您将拥有应对各种情况所需的财务储备。.
据 世界银行, ,民众需要从劳动年龄期开始就具备财务韧性,以便更好地应对未来的经济变化和预期寿命的延长。.
3. 利用复利积累充足的养老金
您越早开始储蓄或投资,从复利中获益的机会就越大。.
投资价值将持续增长,因此积累的养老金将远高于若在退休前几年才开始投资所能获得的金额。.
据Investor.gov报道,来自 美国证券交易委员会(SEC), ,尽早开始投资可以带来长期收益,因为资金有更长的时间增值。.
4. 让孩子摆脱“夹心一代”的标签”
为子女准备养老金的一个重要原因,是为了避免子女日后不得不承担父母的经济负担。.
只要财务独立,您就能安享退休生活,而不会给下一代带来负担。.
消除您家庭中的“夹心一代”现象。因为孩子并非未来的经济储备,而只是上天托付的礼物。.
千万不要让您的孩子背负压力和烦恼:
“等父母退休后,我得报答他们的恩情,每个月都要给他们钱。”
然而,这反而让他们被这些想法和要求所束缚,以致无法享受青春,也无法为未来的生活储蓄。.
5. 退休后可自由选择生活方式
退休并不意味着停止享受生活。恰恰相反,在这个阶段,您有更多时间去培养爱好、旅游、创业,或者与家人共度时光。.
如果能提前做好财务准备,这一切就更容易实现了。.
退休后,千万别只是待在家里发呆。.
与伴侣、家人或朋友一起做你喜欢的事情。这种幸福感将有助于延长你的寿命。.
另请阅读: “为什么许多高效率的员工会选择悄悄辞职 “
员工尚未做好退休准备的迹象
一些常被忽视的征兆,其实对晚年生活有着重大影响。.
您是否出现过以下几种症状中的任何一种?
- 尚未设定养老金目标。.
- 没有储蓄或长期投资。.
- 所有的收入都花在了每月的生活开销上。.
- 仍然背负着巨额消费债务。.
- 不清楚退休后的生活需求。.
- 仍然依赖每月工资。.
- 退休后没有活动计划。.
- 认为孩子将成为晚年的经济来源。.
- 从未参加过退休准备培训。.
- 不了解通货膨胀对养老金的风险。.
为什么许多员工没有做好退休的准备?
1. 缺乏对未来的财务规划
许多员工未能为退休做好准备的一个主要原因,是缺乏明确的财务规划。.
许多人只顾满足眼前的需求,却没有计算退休后需要多少资金。.
事实上,有条理的财务规划是保障退休生活安康的主要基础。.
2. 总是想着“啊,还早着呢”
许多员工觉得退休还很遥远,因此推迟了相关准备。然而,时间是积累养老金最宝贵的因素。.
拖得越久,每月需要存下的金额就越大。.
“啊,离退休还早呢,先好好享受当下的快乐吧”这种想法,会让你陷入退休后毫无准备的困境。.
据 富达投资, 尽早开始比等到临近退休年龄再开始能取得更理想的效果。.
3. 享乐主义的生活方式,不仅无法储蓄,甚至无法为退休储备资金
收入的增加往往伴随着生活水平的提高。结果,收入往往被用来满足欲望而非需求。这种习惯使得人们难以积累储蓄或进行长期投资。.
当你选择购买自己想要的东西而非必需品时,这其实并非好事——反而会让你陷入消费主义的生活。.
“买件衣服犒劳一下自己吧,顺便再买个包,下周出去玩用。”
这种不断浮现在您脑海中的念头可能会产生负面影响,因为结果是您无法为退休储蓄。.
据 Investopedia, 在当前生活方式与长期财务目标之间保持平衡,对于个人持续为未来积累资产至关重要。.
4. 仍遵循“反正还有孩子,以后还能要钱”的传统”
仍有许多人认为子女是晚年的保障。这种思维方式反而会给子女带来经济压力,从而导致“夹心一代”现象的出现。.
您年老时,子女能否满足您的需求?还是反而会带来新的问题?
如果您的孩子也已经成家了呢?
如果你仍然抱有“子女是父母晚年的依靠,必须报答父母”这种观念,那么这就是你必须思考的问题。”
相反,这将持续导致结构性贫困,这种贫困将在您的后代中永无止境地延续下去。.
5. 因认为风险过高、可能会亏钱而不愿投资
有些人因为害怕投资,只选择将钱存入储蓄账户。其实,如果根据自身的风险承受能力和财务目标进行投资,投资反而有助于对抗通货膨胀,从而保持养老金价值的稳定。.
不要想着“我不想投资,因为肯定会亏钱”
凡事都有方法和理论,如果您具备较高的金融素养——投资便是确保晚年生活无忧的长期策略。.
因此,在开始投资之前,请务必充分了解相关风险和投资工具。.
正如……所解释的那样 美国证券交易委员会(SEC), 了解投资风险并根据自身目标和财务能力进行调整,是确定合适投资选择前的关键一步。.
6. 背负债务,工资仅够入不敷出
由于收入不足以满足生活需求,人们往往陷入‘入不敷出’的困境,最终不得不选择借债。.
结果,因需偿还分期贷款而造成的财务状况,使得人们难以为未来储备资金。甚至有不少人在进入退休年龄时仍背负债务,导致财务状况变得更加艰难。.
7. 企业教育和宣传不足
并非所有公司都设有关于退休准备的教育项目。然而,从职场过渡到退休生活,需要做好财务、心理、社交方面的准备,还需规划退休后的活动。.
如果贵公司或机构尚未制定关于退休准备的宣传计划,您可以参加 Maximum Life Group的退休前准备培训计划。.
本培训旨在通过金融教育、思维方式培养、生产性活动规划以及持续学习,提升学员的准备程度。.
只要做好充分准备,您不仅能够从工作中退休,还能独立且富有成效地开启人生的新篇章。.
另请阅读: “雅加达退休人员培训项目鼓励参与者在退休后保持生产力“
如何判断自己是否已做好迎接退休生活的准备?
最简单的方法就是对您当前的财务状况和人生规划进行评估。.
问问自己:
“我是否已经拥有了足够的养老金、长期投资、医疗保障、退休后的生活规划,以及除工资以外的其他收入来源呢?”
如果大多数答案仍然是“还没有”,那就说明现在正是开始准备的最佳时机。.
您越早进行评估,在进入退休年龄之前改善现状的机会就越大。.
未及早为养老金做准备的后果
如果没有做好退休准备,可能会带来各种后果,包括难以维持基本生活、依赖子女或家人、生活质量下降,以及因财务不确定性而导致的心理压力增加。.
此外,通货膨胀持续加剧导致货币价值不断贬值,因此如果储蓄规划不周,积蓄将会消耗得更快。.
因此,为退休做准备已不再是一种选择,而是一种必须从劳动年龄阶段就开始的必要举措。.
加入Maximum Life Group的退休培训,为您的退休生活做好准备!
退休并非职业生涯的终点,而是人生新篇章的开端。为了让这一阶段过得更加安宁、充实且生活无忧,无论是从财务、心理还是退休后活动规划方面,都需要做好周密的准备。.
Maximum Life集团 作为一家致力于通过教育项目、培训、思维模式培养以及持续学习来发展人力资源的企业。.
通过培训项目 退休前的准备期, Maximum Life Group 可以协助您尽早——从劳动年龄阶段开始——为退休生活做好准备。.
在拥有超过16年经验的专业教练指导下,您将获得涵盖人力资源(HR)、领导力、财务管理、心理素质以及退休后最佳生活方式等各方面的全面指导。.
不要等到到了退休年龄,请立即参加“退休前准备培训” Maximum Life集团!
点击下方的横幅,与我们建立联系吧!