
Masa pensiun bukan berarti Anda harus berhenti produktif. Dengan persiapan yang tepat, Anda tetap bisa memiliki sumber penghasilan untuk memenuhi kebutuhan sehari-hari tanpa bergantung sepenuhnya pada uang pensiun.
Salah satu pilihan yang dapat dipertimbangkan adalah investasi properti untuk masa pensiun, seperti rumah kontrakan, rumah kos, ruko, atau tanah yang berpotensi mengalami kenaikan nilai.
Namun, membeli properti tidak otomatis membuat kondisi keuangan Anda lebih aman. Ada modal awal, biaya perawatan, risiko kekosongan penyewa, hingga persoalan legalitas yang perlu diperhitungkan.
Jadi, investasi properti sebelum pensiun sebaiknya menjadi bagian dari perencanaan keuangan jangka panjang, bukan keputusan mendadak menjelang purnabakti.
Mengapa Investasi Properti Menjanjikan untuk Bisnis Masa Pensiun?
Investasi properti menarik untuk dipertimbangkan karena dapat memberikan dua potensi keuntungan, yaitu pendapatan dari penyewaan dan kenaikan nilai aset dalam jangka panjang.
Misalnya, Anda memiliki rumah kontrakan, maka berpeluang mendapatkan pemasukan bulanan dari penyewa. Sementara itu, tanah atau bangunan di lokasi berkembang berpotensi mengalami kenaikan harga seiring pertumbuhan kawasan.
Properti juga dapat dimanfaatkan untuk menjalankan usaha mandiri sehingga Anda tetap memiliki kegiatan produktif setelah tidak lagi bekerja secara penuh waktu.
Meski demikian, investasi properti untuk masa pensiun perlu disesuaikan dengan kemampuan finansial, kebutuhan hidup, dan waktu yang tersedia untuk mengelolanya. Properti yang terlihat menguntungkan belum tentu menghasilkan arus kas positif jika biaya cicilan, perawatan, pajak, dan pengelolaannya terlalu tinggi.
Sebagai pertimbangan, Consumer Financial Protection Bureau (CFPB), lembaga pemerintah Amerika Serikat yang menangani perlindungan konsumen di sektor keuangan, menjelaskan bahwa kepemilikan properti memiliki tanggung jawab dan risiko, termasuk kemungkinan penurunan nilai serta biaya perbaikan yang tidak sedikit.
Keuntungan Investasi Properti untuk Masa Pensiun
1. Mendapatkan Penghasilan Tambahan dari Uang Sewa Properti
Salah satu keuntungan investasi properti untuk masa pensiun adalah peluang mendapatkan penghasilan tambahan melalui penyewaan. Rumah kontrakan, kos, apartemen, dan ruko dapat menjadi sumber pemasukan jika memiliki lokasi strategis dan sesuai dengan kebutuhan pasar.
Misalnya, Anda memiliki rumah kontrakan dengan nilai sewa Rp30 juta per tahun. Pendapatan ini setara dengan rata-rata Rp2,5 juta per bulan sebelum dikurangi biaya perawatan, pajak, dan pengeluaran lainnya.
Perhitungan ini membantu Anda memperkirakan kontribusi pendapatan sewa terhadap kebutuhan hidup setelah pensiun.
Namun, pendapatan sewa tidak selalu diterima setiap bulan secara konsisten. Jadi, perencanaan investasi properti untuk masa pensiun perlu memperhitungkan kemungkinan properti kosong atau penyewa terlambat membayar.
2. Membangun Aset Jangka Panjang untuk Menunjang Kebutuhan Hari Tua
Properti dapat menjadi aset yang dimiliki untuk jangka panjang dan dimanfaatkan sesuai perubahan kebutuhan hidup.
Misalnya, rumah yang awalnya disewakan bisa digunakan sendiri ketika Anda memasuki masa pensiun atau dijual jika membutuhkan dana dalam jumlah besar.
Kepemilikan properti juga memberikan pilihan dalam mengatur strategi keuangan. Anda tidak harus langsung menjual aset ketika pensiun tiba, terutama jika pendapatan sewanya masih membantu memenuhi kebutuhan bulanan.
Meski begitu, nilai properti tidak selalu meningkat. Pemilihan lokasi, kondisi bangunan, perkembangan infrastruktur, dan permintaan pasar akan memengaruhi nilai jualnya.
3. Memanfaatkan Kenaikan Nilai Properti sebagai Potensi Keuntungan Investasi
Harga tanah dan bangunan di kawasan yang berkembang berpotensi mengalami kenaikan dalam jangka panjang. Pertumbuhan pusat bisnis, akses transportasi, fasilitas pendidikan, dan kawasan industri dapat meningkatkan daya tarik suatu lokasi.
Kenaikan nilai tersebut berpotensi memberikan keuntungan ketika properti dijual. Akan tetapi, keuntungan baru benar-benar terealisasi setelah transaksi dilakukan dan hasil penjualan dikurangi biaya terkait.
Oleh sebab itu, investasi properti untuk masa pensiun sebaiknya tidak hanya mengandalkan perkiraan kenaikan harga. Anda perlu membandingkan harga pasar, perkembangan kawasan, biaya kepemilikan, dan potensi permintaan pada masa mendatang.
4. Mendiversifikasi Sumber Kekayaan agar Tidak Bergantung pada Dana Pensiun
Mengandalkan satu sumber pendapatan dapat meningkatkan tekanan finansial ketika penghasilan tersebut berkurang. Dengan memiliki beberapa sumber kekayaan, Anda mempunyai alternatif untuk memenuhi kebutuhan setelah berhenti bekerja.
Sebagai contoh, Anda dapat mengombinasikan tabungan, dana pensiun, instrumen investasi keuangan, dan properti sesuai profil risiko. Pendapatan sewa kemudian menjadi salah satu sumber pemasukan tambahan, bukan satu-satunya penopang kehidupan.
Investor.gov, situs edukasi investor dari U.S. Securities and Exchange Commission, menjelaskan bahwa diversifikasi dilakukan dengan menyebarkan investasi ke berbagai aset untuk membantu mengurangi risiko.
Prinsip tersebut penting karena investasi properti untuk masa pensiun tetap memiliki risiko pasar dan likuiditas. Jangan sampai seluruh dana pensiun digunakan untuk membeli bangunan sehingga Anda tidak mempunyai cukup uang tunai untuk kebutuhan mendesak.
5. Memiliki Aset yang Dapat Diwariskan kepada Keluarga
Properti dapat menjadi bagian dari perencanaan warisan keluarga. Aset tersebut bisa dimanfaatkan oleh ahli waris, disewakan untuk menghasilkan pemasukan, atau dijual sesuai kebutuhan keluarga dan ketentuan hukum yang berlaku.
Agar pengelolaannya lebih mudah, pastikan dokumen kepemilikan tersimpan dengan baik dan status hukumnya jelas. Anda juga dapat mendiskusikan rencana pewarisan dengan keluarga sejak awal agar tidak menimbulkan persoalan di kemudian hari.
6. Memanfaatkan Properti untuk Usaha Mandiri Setelah Pensiun
Selain disewakan, properti dapat digunakan untuk membuka usaha setelah pensiun. Anda bisa memanfaatkan ruko untuk toko, rumah untuk usaha rumahan, atau bangunan yang sesuai untuk jasa tertentu.
Pilihan ini memberikan kesempatan untuk tetap produktif sekaligus mengembangkan sumber penghasilan baru.
Namun, keberhasilan usaha tidak hanya ditentukan oleh kepemilikan tempat. Anda tetap perlu melakukan riset pasar, menghitung modal operasional, dan memahami kemampuan diri dalam mengelola bisnis.
Baca Juga: Menyiapkan Second Career Sebelum Pensiun: Kapan Harus Mulai?
Risiko Investasi Properti yang Perlu Dipahami Sebelum Pensiun
1. Modal Awal dan Biaya Transaksi Properti yang Besar
Harga properti umumnya membutuhkan modal yang cukup besar. Selain harga pembelian, Anda perlu memperhitungkan biaya transaksi, pajak yang berlaku, pemeriksaan dokumen, renovasi awal, dan biaya lain sesuai jenis properti.
Jika menggunakan KPR, terdapat pula uang muka, bunga, dan kewajiban cicilan. Jangan menggunakan seluruh tabungan hanya untuk memenuhi modal pembelian karena Anda masih membutuhkan dana darurat dan biaya hidup.
2. Properti Sulit Dicairkan dengan Cepat saat Membutuhkan Dana Pensiun
Properti termasuk aset yang tidak selalu dapat dijual dengan cepat. Anda perlu menemukan pembeli yang sesuai, melakukan negosiasi, dan menyelesaikan proses transaksi.
Jika membutuhkan uang dalam waktu singkat, Anda mungkin terpaksa menjual dengan harga lebih rendah dari perkiraan.
Oleh karena itu, investasi properti untuk masa pensiun sebaiknya tidak menggantikan seluruh dana tunai yang dibutuhkan untuk keadaan darurat.
3. Risiko Properti Tidak Laku Disewakan atau Mengalami Kekosongan Penyewa
Properti yang tidak sesuai dengan kebutuhan pasar dapat mengalami kekosongan dalam waktu lama. Kondisi ini menyebabkan pendapatan sewa berhenti, sementara biaya kepemilikan tetap berjalan.
Sebelum membeli, pelajari permintaan sewa di sekitar lokasi, harga kompetitor, karakter calon penyewa, dan fasilitas yang tersedia. Perhitungan juga perlu memasukkan kemungkinan adanya periode tanpa penyewa.
4. Biaya Perawatan, Renovasi, dan Pajak yang Mengurangi Keuntungan
Atap bocor, instalasi listrik bermasalah, kerusakan saluran air, dan pengecatan ulang merupakan contoh pengeluaran yang dapat muncul selama properti dimiliki. Pajak serta biaya pengelolaan juga perlu diperhitungkan sesuai ketentuan yang berlaku.
CFPB mengingatkan pemilik rumah agar menyiapkan anggaran untuk perbaikan dan pemeliharaan, termasuk kebutuhan yang tidak terduga.
Jadi, hitung keuntungan bersih, bukan hanya pendapatan sewa yang terlihat di atas kertas.
5. Harga Properti dan Pendapatan Sewa yang Tidak Selalu Meningkat
Kenaikan harga properti bukan sesuatu yang pasti terjadi setiap tahun. Permintaan pasar dapat melemah, pembangunan kawasan dapat berubah, atau suatu lokasi kehilangan daya tariknya.
Harga sewa juga dipengaruhi daya beli masyarakat dan persaingan properti di sekitar lokasi. Untuk mengurangi risiko, gunakan asumsi pendapatan yang konservatif dan hindari membeli hanya karena mengikuti tren.
6. Risiko Kredit dan Kenaikan Cicilan bagi Investor yang Menggunakan KPR
Kredit dapat membantu membeli properti tanpa menyediakan seluruh dana di awal. Namun, cicilan menjadi kewajiban yang harus dipenuhi meskipun properti belum menghasilkan pendapatan.
Jika menggunakan kredit berbunga mengambang, perubahan suku bunga sesuai ketentuan bank dapat memengaruhi jumlah pembayaran.
Pastikan kemampuan membayar tetap memadai ketika memasuki masa pensiun dan jangan hanya mengandalkan uang sewa untuk melunasi cicilan.
7. Legalitas dan Status Kepemilikan Properti yang Bermasalah
Dokumen yang tidak lengkap, sengketa kepemilikan, ketidaksesuaian data, atau persoalan perizinan dapat menghambat transaksi dan pemanfaatan properti.
Sebelum membeli, periksa sertifikat, identitas pemilik, status hak atas tanah, kewajiban pajak, serta dokumen perizinan yang relevan. Jika diperlukan, mintalah bantuan notaris atau PPAT untuk memastikan proses transaksi dilakukan sesuai ketentuan hukum.
8. Risiko Kerusakan Bangunan akibat Usia, Bencana, atau Kondisi Lingkungan
Bangunan yang sudah tua dapat membutuhkan renovasi besar, sedangkan properti di kawasan rawan banjir atau longsor menghadapi risiko kerusakan tambahan.
Periksa kondisi struktur, atap, instalasi listrik, saluran air, dan lingkungan sekitar sebelum membeli. Pertimbangkan pula biaya asuransi apabila tersedia dan sesuai dengan kebutuhan.
Langkah ini membantu menghindari pengeluaran yang mengganggu keuangan saat pensiun.
Baca Juga: Kesalahan Perencanaan yang Sering Dilakukan Menjelang Pensiun
Jenis Properti yang Bisa Dipertimbangkan untuk Investasi Masa Pensiun
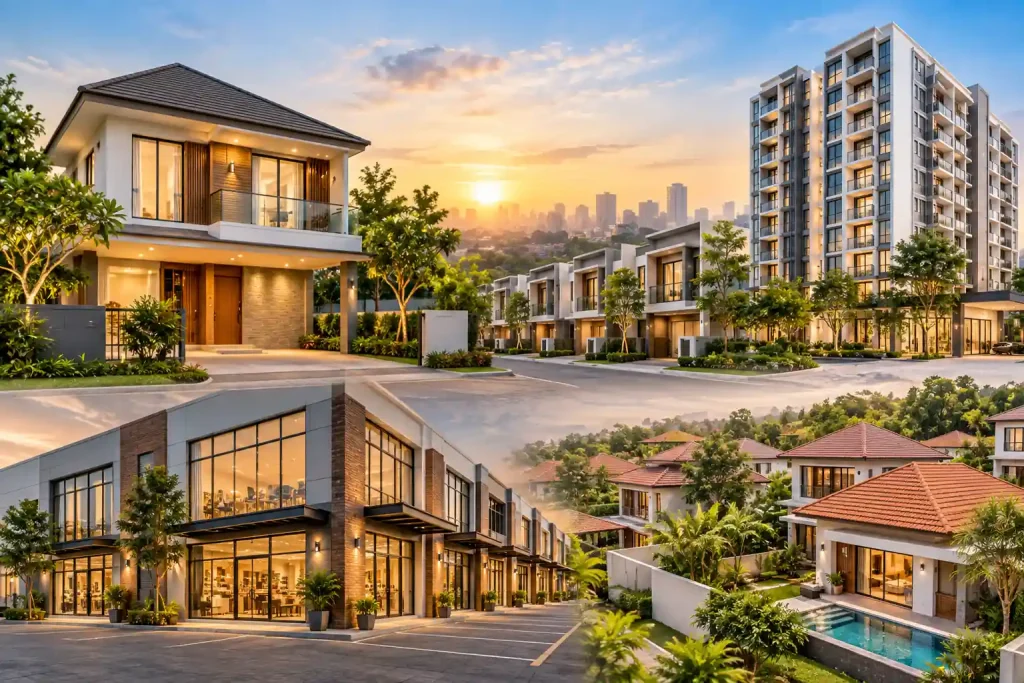
1. Rumah Kontrakan untuk Pendapatan Sewa Jangka Menengah hingga Panjang
Rumah kontrakan cocok dipertimbangkan jika berada di kawasan permukiman dengan permintaan hunian yang stabil. Calon penyewanya dapat berasal dari keluarga, pekerja, atau masyarakat yang membutuhkan tempat tinggal dekat aktivitas sehari-hari.
2. Rumah Kos untuk Pasar Penyewa di Lokasi yang Tepat
Rumah kos berpotensi menghasilkan pendapatan dari beberapa kamar sekaligus. Lokasi dekat kampus, rumah sakit, atau kawasan perkantoran dapat menjadi pertimbangan, tetapi Anda perlu memperhitungkan biaya kebersihan, perawatan, dan pengelolaan penghuni.
3. Ruko untuk Peluang Sewa bagi Pelaku Usaha
Ruko dapat disewakan kepada pemilik toko, penyedia jasa, atau pelaku usaha lainnya. Perhatikan visibilitas bangunan, akses kendaraan, ketersediaan parkir, dan aktivitas ekonomi di sekitarnya.
4. Tanah sebagai Aset Jangka Panjang dengan Pertimbangan Lokasi
Tanah dapat dipertimbangkan oleh investor yang tidak membutuhkan pendapatan sewa rutin. Potensi keuntungannya bergantung pada lokasi, akses, status legalitas, dan perkembangan kawasan. Perlu diingat, tanah kosong juga dapat menimbulkan biaya pajak dan pengamanan.
5. Apartemen untuk Segmen Penyewa Tertentu
Apartemen dapat menyasar pekerja profesional, mahasiswa, atau masyarakat yang membutuhkan hunian praktis. Periksa biaya pengelolaan, aturan penyewaan, fasilitas gedung, dan tingkat persaingan sebelum memutuskan pembelian.
6. Gudang atau Properti Komersial untuk Kebutuhan Bisnis
Gudang dan properti komersial dapat dipertimbangkan untuk memenuhi kebutuhan penyimpanan, distribusi, atau kegiatan operasional bisnis. Lokasi, akses kendaraan besar, kondisi bangunan, dan permintaan dari pelaku usaha perlu diteliti secara mendalam.
7 Cara Memulai Investasi Properti untuk Masa Pensiun
1. Tentukan Tujuan Investasi Properti dan Target Pendapatan Setelah Pensiun
Tentukan apakah Anda ingin memperoleh pendapatan sewa, membangun aset jangka panjang, menjalankan usaha, atau menyiapkan warisan. Setelah itu, perkirakan kebutuhan bulanan saat pensiun agar tujuan pembelian lebih terukur.
2. Hitung Modal Investasi Sesuai Kondisi Keuangan dan Dana Pensiun
Periksa tabungan, utang, kebutuhan keluarga, dana darurat, dan perkiraan manfaat pensiun. Pisahkan uang untuk kebutuhan pokok dari modal investasi. Jangan mengambil keputusan hanya berdasarkan kemampuan membayar uang muka.
3. Pilih Jenis Properti Berdasarkan Potensi Pendapatan dan Kemampuan Pengelolaan
Pilih properti yang sesuai dengan anggaran, pengalaman, dan waktu yang Anda miliki. Rumah kontrakan dapat lebih sederhana dikelola dibandingkan kos dengan banyak penghuni, sedangkan properti komersial mungkin memerlukan pemahaman pasar yang berbeda.
4. Riset Lokasi Properti dengan Mempertimbangkan Harga dan Permintaan Sewa
Bandingkan harga jual dan harga sewa properti sejenis. Periksa akses transportasi, fasilitas umum, perkembangan kawasan, serta tingkat kekosongan properti di sekitarnya. Hindari membeli hanya karena ada rencana pembangunan yang belum pasti.
5. Hitung Potensi Keuntungan Bersih Setelah Dikurangi Biaya Operasional
Buat simulasi pendapatan tahunan setelah dikurangi biaya perawatan, pajak, pengelolaan, cicilan, dan kemungkinan properti kosong. Gunakan beberapa skenario, termasuk ketika pendapatan sewa lebih rendah dari perkiraan.
6. Periksa Legalitas, Dokumen Kepemilikan, dan Kondisi Fisik Properti
Pastikan dokumen kepemilikan dan perizinan sesuai, tidak ada persoalan hukum yang belum terselesaikan, serta bangunan layak digunakan. Pemeriksaan profesional dapat membantu menemukan masalah yang tidak terlihat saat kunjungan biasa.
7. Gunakan Jasa Agen Properti untuk Menemukan Pilihan Investasi yang Sesuai
Agen properti dapat membantu mencari pilihan berdasarkan anggaran, membandingkan lokasi, memperoleh informasi pasar, dan mengatur proses kunjungan. Pilih agen yang memahami wilayah sasaran dan mampu memberikan informasi secara transparan.
Jika Anda mencari peluang investasi di Semarang, Interflow Property dapat menjadi salah satu pilihan untuk membantu pencarian properti.
Dengan pengalaman lebih dari 23 tahun, Interflow Property dapat Anda pertimbangkan untuk mendiskusikan kebutuhan dan mencari pilihan properti yang relevan. Tetap lakukan pemeriksaan legalitas serta perhitungan finansial secara mandiri sebelum membeli.
Kapan Waktu yang Tepat untuk Memulai Investasi Properti demi Masa Pensiun?
Waktu terbaik untuk memulai investasi properti untuk masa pensiun bergantung pada kesiapan finansial, bukan semata-mata usia.
Memulai ketika masih memiliki penghasilan aktif dapat memberikan waktu lebih panjang untuk mengumpulkan modal, mempelajari pasar, dan mengelola properti sebelum pensiun tiba.
Namun, membeli properti lebih awal tidak selalu menjadi keputusan terbaik jika Anda masih memiliki utang besar atau dana darurat yang belum memadai. Prioritaskan kestabilan keuangan sebelum menambah kewajiban jangka panjang.
Jika masa pensiun sudah dekat, Anda tetap dapat mempertimbangkan properti, tetapi perhitungannya perlu lebih hati-hati. Hindari mengambil kredit besar dengan jangka waktu pembayaran yang melampaui kemampuan keuangan setelah berhenti bekerja.
Pada akhirnya, investasi properti untuk masa pensiun idealnya dilakukan ketika tujuan sudah jelas, dana tersedia, risiko dapat ditanggung, dan proyeksi pendapatannya masuk akal.
Pentingnya Persiapan Pensiun Sebelum Masa Purnabakti Tiba
Persiapan pensiun tidak cukup hanya dengan menghitung jumlah uang yang akan diterima setelah bekerja. Anda juga perlu menyesuaikan gaya hidup, memahami kebutuhan kesehatan, merencanakan aktivitas produktif, dan menentukan sumber pendapatan tambahan.
Perencanaan keuangan dan investasi properti saat pensiun perlu berjalan beriringan. Sebelum membeli aset, pastikan Anda memahami cara menghitung arus kas, mengelola risiko, serta mengambil keputusan berdasarkan data dan kemampuan finansial.
Beberapa hal yang perlu dipersiapkan sebelum memasuki masa purnabakti meliputi:
- Menghitung kebutuhan hidup bulanan setelah pensiun.
- Menyiapkan dana darurat dan biaya kesehatan.
- Mengevaluasi tabungan, manfaat pensiun, dan kewajiban utang.
- Menentukan sumber pendapatan tambahan yang realistis.
- Mempelajari peluang usaha dan investasi properti.
- Menyusun rencana aktivitas serta tujuan hidup setelah bekerja.
- Mendiskusikan rencana keuangan dengan keluarga.
- Menyiapkan keterampilan baru untuk mendukung usaha mandiri.
Untuk membantu persiapan tersebut, Anda dapat mengikuti Training Masa Persiapan Purnabakti (MPP) bersama Maximum Life Group. Program ini membantu calon pensiunan mempersiapkan transisi dari dunia kerja menuju kehidupan yang lebih mandiri, termasuk dalam merencanakan usaha dan mempertimbangkan investasi properti secara terarah.
Baca Juga: Persiapan Mental Menghadapi Pensiun: Cara Siap Menjalani Fase Baru Kehidupan
Mengapa Perlu Mengikuti Training Masa Persiapan Pensiun (MPP) Bersama Maximum Life Group?
1. Trainer Profesional dan Berpengalaman di Bidang Training Pensiun
Persiapan pensiun membutuhkan pemahaman yang tidak hanya berhubungan dengan uang, tetapi juga perubahan rutinitas, tujuan hidup, dan kesiapan menjalankan aktivitas baru. Melalui trainer yang berpengalaman, peserta dapat memperoleh wawasan dan arahan untuk menghadapi perubahan tersebut dengan lebih terencana.
2. Materi Lengkap dan Detail, Mulai Financial hingga Kewirausahaan
Materi persiapan pensiun perlu mencakup pengelolaan keuangan, gaya hidup sehat, kesiapan psikologis, serta peluang kewirausahaan. Kombinasi materi ini membantu peserta memahami berbagai aspek kehidupan setelah bekerja dan menentukan langkah yang sesuai dengan kondisi masing-masing.
3. Membantu Peserta Mempersiapkan Usaha di Masa Pensiun, Termasuk Investasi Properti
Investasi properti dapat menjadi salah satu pilihan usaha atau sumber pendapatan tambahan setelah pensiun. Namun, calon investor perlu memahami modal, permintaan pasar, biaya operasional, risiko, dan potensi keuntungan sebelum mengambil keputusan.
Melalui persiapan yang tepat, peserta dapat lebih terarah dalam mengevaluasi peluang usaha dan menyusun rencana finansial. Training MPP juga dapat menjadi kesempatan untuk memperluas wawasan mengenai kewirausahaan sehingga investasi properti untuk masa pensiun tidak dilakukan hanya berdasarkan perkiraan atau ikut-ikutan tren.
4. Program Training Persiapan Pensiun Bisa Disesuaikan dengan Kebutuhan Perusahaan
Setiap perusahaan memiliki karakteristik karyawan, kebijakan, dan kebutuhan persiapan purnabakti yang berbeda. Karena itu, program MPP perlu mempertimbangkan profil peserta serta tujuan yang ingin dicapai perusahaan agar pelaksanaannya lebih relevan.
5. Training Pensiun Bisa Dilaksanakan Secara Online, Offline, Hybrid, serta In-House
Pilihan metode pelaksanaan memberikan fleksibilitas bagi perusahaan dalam mengatur program. Pelatihan dapat disesuaikan dengan lokasi peserta, ketersediaan waktu, dan kebutuhan koordinasi tanpa mengabaikan tujuan pembelajaran.
6. Metode Pembelajaran Interaktif dan Aplikatif
Persiapan pensiun akan lebih bermanfaat jika peserta tidak hanya menerima teori, tetapi juga memahami cara menerapkannya. Pembelajaran interaktif dapat membantu peserta mengevaluasi kondisi keuangan, mengidentifikasi peluang usaha, dan menyusun rencana yang lebih realistis.
7. Format dan Jadwal Training Sangat Fleksibel untuk Perusahaan
Perusahaan dapat mendiskusikan kebutuhan format, durasi, jadwal, dan pelaksanaan pelatihan sesuai program yang direncanakan. Fleksibilitas ini membantu perusahaan menyiapkan karyawan menjelang purnabakti tanpa mengabaikan kebutuhan operasional.
Rencanakan Investasi Properti Sejak Dini, Maksimalkan Persiapan Pensiun Bersama Maximum Life Group!
Investasi properti untuk masa pensiun dapat menjadi salah satu pilihan untuk membangun aset dan memperoleh pendapatan tambahan, tetapi keberhasilannya membutuhkan perencanaan finansial, pemahaman risiko, dan keputusan yang matang sejak masih aktif bekerja.
Persiapkan masa purnabakti Anda bersama Maximum Life Group melalui program Training Masa Persiapan Purnabakti (MPP) yang membantu peserta menghadapi perubahan kehidupan, memahami pengelolaan keuangan, serta mengeksplorasi peluang kewirausahaan, termasuk investasi properti.
Segera hubungi Maximum Life Group untuk mengikuti training persiapan pensiun dengan tekan banner di bawah ini!